 by
Kuna na poddaszu to nie tylko hałas i przykry zapach, ale też rachunek za naprawę, który potrafi sięgnąć kilkunastu, a nawet kilkudziesięciu tysięcy złotych. Wielu właścicieli domów nie wie, że część kosztów może pokryć polisa mieszkaniowa – pod warunkiem że obejmuje takie zdarzenia, a szkoda zostanie właściwie zgłoszona i udokumentowana. Ubezpieczyciele dokładnie analizują każdy wniosek, a drobne zaniedbania mogą obniżyć wypłatę lub ją przekreślić. Zobacz, jak krok po kroku przejść przez cały proces i zwiększyć szanse na pełne odszkodowanie.
Jakie szkody może wyrządzić kuna?
Kuna urządza sobie legowisko w najcieplejszym miejscu domu, czyli najczęściej w ociepleniu dachu. Drąży w nim tunele, wyciąga materiał, ubija go i zanieczyszcza odchodami oraz moczem. Taka izolacja traci właściwości termiczne i nadaje się wyłącznie do wymiany.
Lista strat bywa jednak dłuższa. Najczęściej obejmuje:
– zniszczoną wełnę mineralną lub inny materiał izolacyjny,
– podziurawioną folię paroizolacyjną i membranę dachową, co otwiera drogę wilgoci,
– przegryzione przewody elektryczne, antenowe i instalacji alarmowej, co stanowi realne zagrożenie pożarowe,
– zacieki, przebarwienia i odór na płytach gipsowo-kartonowych,
– zawilgocenie drewnianych elementów więźby i ryzyko rozwoju pleśni.
Jak wygląda naprawa szkód po kunach?
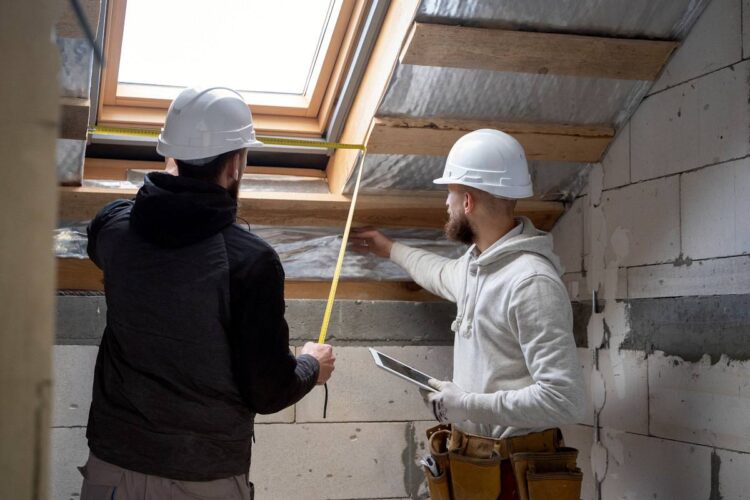
Zanim rozpocznie się naprawa, trzeba mieć pewność, że kuny nie ma już pod dachem, a wszystkie drogi wejścia zostały zamknięte. Skalę zniszczeń pokaże badanie termowizyjne oraz odkrywki w newralgicznych punktach.
Kolejny krok to usunięcie zanieczyszczonego materiału, naprawa folii i odtworzenie izolacji. W wielu przypadkach ocieplenie uzupełnia się metodą wdmuchiwania przez dwa lub trzy niewielkie otwory, bez zdejmowania pokrycia i bez demontażu płyt gipsowo-kartonowych. Jeśli jednak uszkodzenia sięgają membrany i więźby, konieczne może być częściowe zdjęcie blachy lub dachówki. Gdy planujesz ubiegać się o odszkodowanie, zanim ekipa przystąpi do pracy, uzgodnij termin z ubezpieczycielem. Więcej o szkodach wyrządzonych przez kuny oraz możliwości naprawy znajdziesz na https://ociepleniaceluloza.pl/
Czy ubezpieczenie domu obejmuje szkody wyrządzone przez kunę?
To zależy od wariantu polisy i zapisów w ogólnych warunkach ubezpieczenia (OWU). Podstawowe pakiety działają w oparciu o zamknięty katalog ryzyk – obejmują np. pożar, zalanie czy huragan, ale zazwyczaj nie szkody spowodowane przez dzikie zwierzęta.
Ochronę przed skutkami działalności kun najczęściej zapewnia ubezpieczenie od wszystkich ryzyk (all risk), w którym chronione jest wszystko, czego OWU wprost nie wyłącza. Czytając OWU, sprawdź, czy wśród wyłączeń nie ma zapisów o szkodach wyrządzonych przez zwierzęta, gryzonie lub szkodniki, a także jaki limit odpowiedzialności przewidziano dla takich zdarzeń. Warto zajrzeć również do warunków assistance domowego, bo bywa, że obejmuje on pomoc specjalisty od zwalczania szkodników.
Jak zgłosić szkodę wyrządzoną przez kunę?
Zgłoszenia dokonaj jak najszybciej po wykryciu szkody. Kodeks cywilny zobowiązuje do zawiadomienia ubezpieczyciela w terminie określonym w umowie, a OWU często wskazują 3 lub 7 dni albo po prostu wymagają zgłoszenia niezwłocznego. Spóźnienie nie zawsze przekreśla odszkodowanie, ale jeśli utrudni ustalenie okoliczności szkody, towarzystwo może obniżyć wypłatę.
Zgłoszenia dokonasz telefonicznie, online lub u agenta. Przygotuj numer polisy, datę wykrycia szkody, opis tego, co się stało i zdjęcia. Ubezpieczyciel ma co do zasady 30 dni od otrzymania zawiadomienia na wypłatę odszkodowania, a jeśli wyjaśnienie okoliczności w tym czasie nie jest możliwe – 14 dni od dnia, w którym stało się to możliwe.
Udokumentowanie szkody wyrządzonej przez kuny – jak to zrobić?
Solidna dokumentacja to najmocniejszy argument w rozmowie z ubezpieczycielem. Twoim zadaniem jest wykazać, że szkodę spowodowała kuna i pokazać jej rzeczywisty zakres. Zadbaj o to, by zgromadzić:
– zdjęcia i nagrania wideo zniszczonej izolacji, folii i przewodów, najlepiej z miarką pokazującą skalę,
– fotografie śladów obecności zwierzęcia: odchodów, resztek pożywienia i otworów wejściowych,
– nagrania z kamery lub monitoringu, jeśli je masz,
– wyniki badania termowizyjnego, które pokazują obszar ubytków ocieplenia,
– szczegółowy kosztorys naprawy przygotowany przez wykonawcę.
Nie usuwaj zniszczeń przed oględzinami przez rzeczoznawcę, chyba że ubezpieczyciel wyrazi na to zgodę. Zachowaj też faktury i protokół odbioru prac. Wiele firm specjalizujących się w naprawach po kunach przygotowuje kompletną dokumentację i kosztorys, które można dołączyć do wniosku.
Czy ubezpieczyciel może odmówić wypłaty odszkodowania?
Tak. Najczęstszym powodem jest brak takiego ryzyka w zakresie polisy lub wyraźne wyłączenie w OWU. Problemem bywa też brak dowodów, że to kuna spowodowała szkodę, samodzielne usunięcie zniszczeń przed oględzinami, zaniedbanie stanu technicznego dachu albo pozostawienie domu bez nadzoru przez dłuższy czas.
Jeżeli nie zgadzasz się z decyzją ubezpieczyciela, złóż reklamację – towarzystwo ma 30 dni na odpowiedź, a w szczególnie skomplikowanych sprawach do 60 dni. Kolejnym krokiem może być wniosek do Rzecznika Finansowego, a ostatecznie pozew do sądu. Roszczenia z umowy ubezpieczenia przedawniają się co do zasady po trzech latach.
Odszkodowanie za szkody wyrządzone przez kuny jest realne, ale wymaga dobrze dobranej polisy i konsekwentnego działania. Sprawdź OWU, zanim pojawi się problem, a gdy już do niego dojdzie, zgłoś szkodę bez zwłoki i zbierz rzetelną dokumentację. Wybierając wykonawcę, postaw na takiego, który oprócz naprawy izolacji przygotuje kosztorys i pomoże w formalnościach.